
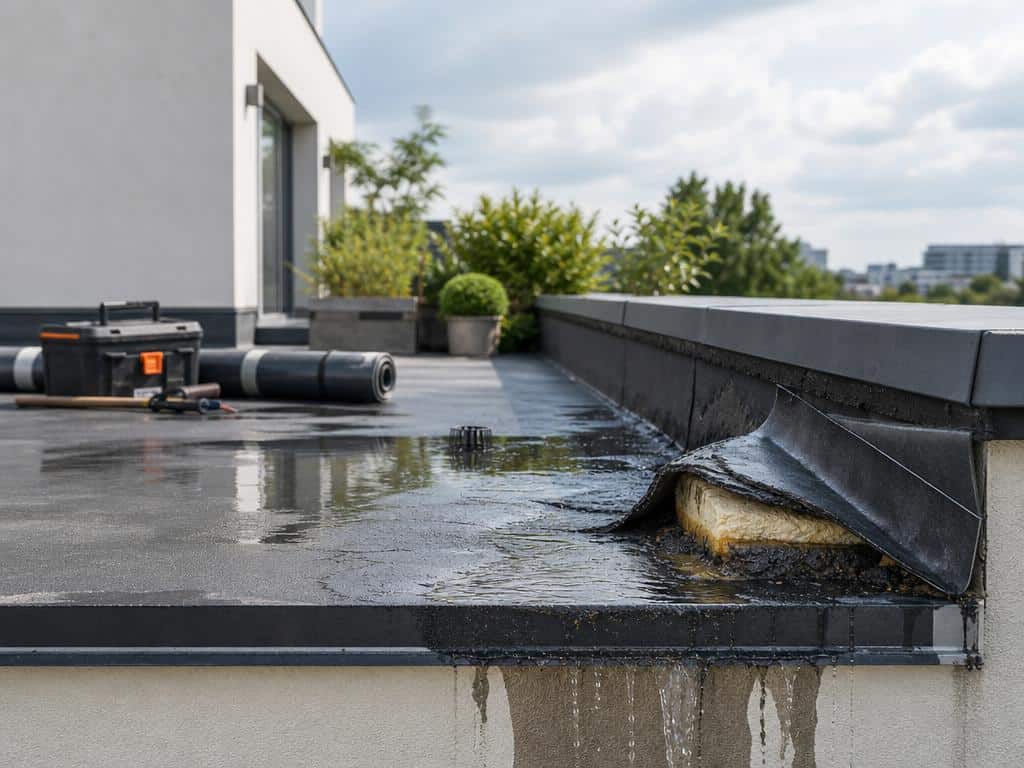
Un toit-terrasse peut paraître en parfait état depuis la rue ou depuis la terrasse elle-même, et pourtant laisser passer l’eau depuis des mois. C’est précisément là le piège : l’infiltration chemine sous les couches, se déplace horizontalement, et réapparaît à un endroit sans aucun rapport avec sa source réelle. Agir vite, c’est souvent économiser plusieurs milliers d’euros.
Pourquoi un toit-terrasse finit-il toujours par fuir?
Statistiquement, 1 toit-terrasse sur 3 subit des infiltrations avant ses 10 ans. Ce chiffre peut surprendre, mais il s’explique par la nature même de ce type de toiture : contrairement à un toit en pente qui évacue l’eau rapidement par gravité, un toit plat accumule l’humidité, retient les débris et sollicite en permanence la membrane d’étanchéité.
La membrane n’est pourtant pas la principale responsable. Dans 80 % des cas, la fuite provient non pas du revêtement central, mais des points singuliers : jonctions, relevés et traversées. Ces zones concentrent les contraintes mécaniques et thermiques – dilatation estivale, gel hivernal, cycles répétés qui finissent par fragiliser les soudures et les adhérences.
Le vieillissement des matériaux joue aussi un rôle réel. Le bitume se fissure sous l’effet des UV, le PVC se rigidifie et se perce, même l’EPDM peut se décoller si l’entretien est négligé. Selon les données de Covéa, les infiltrations de toiture représentent 32 % des causes de dégâts des eaux en maison individuelle. C’est le premier poste de sinistre extérieur, loin devant les canalisations.
Les zones à risque sur un toit-terrasse
Si vous devez inspecter un toit-terrasse, commencez par les relevés d’étanchéité. Le DTU série 43 impose une hauteur minimale de 15 cm entre le niveau fini de la terrasse et le bas du relevé. En dessous de cette cote, l’eau stagnante ou projetée par les pluies violentes peut s’infiltrer derrière la membrane, directement dans l’acrotère ou le mur porteur.
Les traversées – sorties de ventilation, fourreaux électriques, support de climatisation – constituent le deuxième point de vulnérabilité majeur. Chaque percement de la membrane est une cicatrice potentielle. Si le raccordement autour de la traversée n’est pas parfaitement exécuté et régulièrement contrôlé, l’eau finit par trouver son chemin.
La pente du toit est souvent sous-estimée. Le DTU 43.1 impose entre 1 % et 2 % selon l’usage de la terrasse. En dessous de ce seuil, l’eau stagne, les matières organiques s’accumulent autour des évacuations, et la pression hydrostatique permanente accélère le vieillissement de l’étanchéité. Un toit mal penté, c’est un toit condamné à fuir plus tôt que prévu.
Comment repérer une fuite sur un toit-terrasse avant qu’elle ne s’aggrave?
Les premiers signaux apparaissent souvent à l’intérieur du logement : auréoles jaunâtres sur un plafond, taches sombres qui sèchent puis réapparaissent, peinture qui cloque ou se décolle en petits lambeaux. Ces signes semblent anodins, mais ils indiquent que l’eau a déjà traversé plusieurs couches et s’est accumulée quelque part dans la structure.
Côté extérieur, sur la terrasse elle-même, surveillez les décollements de membrane, les boursouflures ou les flaques persistantes plusieurs jours après une pluie. Une membrane qui gondole ou qui colle sous la chaussure autrement qu’elle ne devrait est déjà en souffrance.
La fuite qui apparaît uniquement lors des pluies intenses est souvent le premier signal conscient pour les occupants – mais ce n’est pas nécessairement une fuite récente. L’eau peut infiltrer depuis des mois à faible débit et ne se manifester visiblement que lorsque le volume devient trop important. C’est aussi là que identifier correctement l’origine d’un toit-terrasse qui fuit devient compliqué : l’eau peut entrer à 3 mètres de l’endroit où elle apparaît au plafond.
Quelles techniques pour localiser précisément l’origine de la fuite?
Un diagnostic visuel par un professionnel coûte entre 90 et 150 €. C’est souvent suffisant quand la fuite est récente et les dommages apparents. Le couvreur inspecte les relevés, les noues, les points bas, les solins – et peut localiser visuellement une membrane déchirée ou un relevé décollé.
Quand la source n’est pas visible, deux techniques plus poussées entrent en jeu :
- Le fumigène : utilisable uniquement sur toitures lestées, cette méthode consiste à injecter sous la membrane, via un trou pratiqué à cet effet, une fumée épaisse blanche non toxique. La fumée ressort là où la membrane est percée ou décollée. Simple, efficace, rapide – mais limité aux toitures avec lest (graviers, dalles).
- Le gaz traceur : composé à 95 % d’azote et 5 % d’hydrogène, injecté en basse pression sous l’étanchéité. Un détecteur en surface localise les fuites avec une grande précision, même sur des surfaces importantes. Cette technique fonctionne sur tous les types de toitures-terrasses.
Une recherche de fuite technique avec ces méthodes coûte entre 300 et 800 €. C’est un budget conséquent, mais l’assurance habitation prend en charge cette prestation dans de nombreux contrats – vérifiez votre garantie « recherche de fuite » avant de régler quoi que ce soit.
Comment réparer une fuite sur un toit-terrasse?
La réponse dépend de l’étendue des dégâts. Pour une perforation ponctuelle sur EPDM, un patch collé à froid suffit souvent : nettoyage de la zone, dégraissage, application du patch auto-adhésif. Coût : quelques dizaines d’euros de matériau, plus la main-d’œuvre si vous faites appel à un professionnel.
Pour une reprise de relevé décollé ou fissuré, le technicien recolle et soude le relevé, applique une bande de renfort et scelle les bords. Cette opération courante entre dans la fourchette des 200 à 1 000 € TTC pour la grande majorité des interventions.
Un cas plus complexe – membrane dégradée sur plusieurs mètres carrés, infiltration chronique avec dommages structurels, défaut de pente combiné à un vieillissement avancé – peut nécessiter une intervention plus lourde sur l’étanchéité de la toiture-terrasse et atteindre 2 500 €. Si la totalité de la membrane est compromise, une réfection complète s’impose : comptez entre 200 et 500 €/m² selon le revêtement choisi et l’accessibilité du chantier.
Quel revêtement choisir pour étanchéifier durablement un toit-terrasse?
Voici une comparaison honnête des solutions disponibles :
| Revêtement | Prix indicatif (pose comprise) | Durée de vie | Points clés |
|---|---|---|---|
| EPDM | 20 à 80 €/m² | Plus de 50 ans | Souple, résistant au gel, peu de joints |
| Bitume (bicouche) | 30 à 110 €/m² | 15 à 25 ans | Standard du marché, réparable facilement |
| PVC | Variable selon épaisseur | 10 à 20 ans | Sensible aux UV, durée de vie plus courte |
| Toiture végétalisée | 45 à 3 000 €/m² | Variable | Isolation thermique, entretien spécifique |
L’EPDM est aujourd’hui la référence pour les particuliers qui veulent une solution durable sans entretien intensif. Le bitume reste le choix dominant en rénovation, car les couvreurs le maîtrisent parfaitement et les réparations ponctuelles sont faciles. Le PVC vieillit vite sous forte exposition solaire – à éviter si votre terrasse est plein sud sans ombrage.
Fuite sur toit terrasse en copropriété : qui doit payer?
En copropriété, la règle de base est claire : l’étanchéité d’un toit-terrasse relève des parties communes, même si la terrasse est à usage privatif. Le syndicat des copropriétaires, via le syndic, est responsable de l’entretien et de la réparation de cette étanchéité. Les frais sont répartis entre copropriétaires selon les tantièmes.
Attention à la distinction entre l’étanchéité elle-même et les finitions de surface (carrelage, dalles, revêtement décoratif) qui peuvent être à la charge du copropriétaire occupant. Un relevé d’étanchéité fissuré ? Charge commune. Un carreau descellé qui laisse passer l’eau par défaut d’entretien du carrelage privatif ? La frontière peut être contestée.
Si votre bâtiment a moins de 10 ans, la garantie décennale du constructeur ou de l’entreprise d’étanchéité peut couvrir les désordres. Le syndicat doit alors se retourner contre l’assurance décennale du professionnel mis en cause, via un constat d’huissier et une mise en demeure formelle.
Garantie décennale, assurance et recours : ce que vous pouvez réclamer
La garantie décennale couvre pendant 10 ans tout désordre qui compromet la solidité du bâtiment ou le rend impropre à sa destination – ce qui inclut une perte d’étanchéité significative. Si les travaux ont moins de 10 ans, constituez un dossier : photos datées, correspondances avec le professionnel, devis de réparation. Adressez une mise en demeure par lettre recommandée avec accusé de réception.
Pour votre assurance habitation, déclarez le sinistre dès la constatation de la fuite. De nombreux contrats incluent une garantie « recherche de fuite » qui prend en charge tout ou partie des frais de diagnostic (150 à 800 €). La prise en charge des travaux de réparation eux-mêmes dépend des conditions de votre contrat et de l’origine du sinistre.
Si le litige est complexe ou si votre assureur minimise les dommages, un expert d’assuré indépendant peut défendre vos intérêts. Il analyse le rapport de l’expert mandaté par l’assurance, conteste les évaluations sous-estimées et négocie une indemnisation à la hauteur du préjudice réel. Son coût est généralement inclus dans le pourcentage prélevé sur l’indemnité obtenue.
Entretien préventif : éviter la prochaine fuite avant qu’elle apparaisse
Un toit-terrasse qui ne fuit pas est un toit-terrasse entretenu. La règle minimale : nettoyer les évacuations deux fois par an, idéalement en automne après la chute des feuilles et au printemps. Une natte végétale bouchée, c’est de l’eau qui stagne, qui cherche un passage, et qui trouve toujours.
Après chaque épisode de tempête ou de gel intense, faites un tour visuel rapide : vérifiez que les relevés sont toujours en contact avec le mur, que les solins sont intacts, qu’aucune membrane ne s’est soulevée. Cinq minutes d’inspection peuvent éviter des mois de dommages silencieux. Rappelez-vous que 30 % des déperditions thermiques d’un pavillon passent par la toiture – une membrane dégradée laisse passer l’eau et le froid.
Un contrôle professionnel tous les 3 à 5 ans est raisonnable pour une terrasse accessible. Pour une toiture inaccessible ou végétalisée, certains professionnels recommandent un passage annuel, notamment après la première décennie où les matériaux commencent à montrer des signes de fatigue. C’est un investissement de quelques centaines d’euros qui évite une réfection complète à 200-500 €/m².
Un toit bien entretenu ne se voit pas. C’est exactement comme ça qu’il doit fonctionner.